ESG em 2026: o fim da era das boas intenções
Durante anos, bastava a uma empresa publicar um relatório bonito, com fotos de árvores e metas para 2050, para ser vista como sustentável. Essa fase acabou. As tendências de ESG para 2026 mostram um mercado que não quer mais promessas: quer prova.
Investidores, bancos, grandes compradores e reguladores passaram a fazer a mesma pergunta: onde estão os dados? E quem não tiver uma resposta clara corre o risco de perder crédito, contratos e reputação, muitas vezes antes de perceber que a regra do jogo mudou.
Neste artigo, explico as três mudanças que vão definir o ESG nos próximos anos, com o olhar de quem trabalha com química ambiental: onde estão as oportunidades, onde estão as armadilhas e o que fazer a partir de amanhã.
A regra mudou, mas a pressão não diminuiu
Em 2023, o Brasil foi o primeiro país a adotar as normas do ISSB, por meio da Resolução CVM 193. O plano era tornar o relatório de sustentabilidade obrigatório para companhias abertas a partir do exercício de 2026.
Em 29 de maio de 2026, porém, a Resolução CVM 244 trocou a obrigatoriedade pelo modelo “pratique ou explique”. Na prática:
- Quem divulgar segue os padrões CBPS 01 e CBPS 02 (equivalentes ao IFRS S1 e S2), com auditoria independente, e precisa manter o relatório por pelo menos três anos seguidos.
- Quem não divulgar terá de publicar um comunicado ao mercado explicando por quê, a partir de 2027.
Parece um alívio, mas não é. A decisão dividiu o mercado: a Abrasca comemorou a redução de custos, enquanto a Amec, que representa investidores, chamou a mudança de retrocesso. Quem cobra os dados continua cobrando.
E explicar publicamente por que sua empresa não mede o próprio impacto ambiental é uma posição desconfortável diante de bancos, fundos e grandes clientes. Além disso, essas exigências descem pela cadeia: o fornecedor de pequeno porte que vende para uma multinacional já recebe questionários sobre emissões, resíduos e efluentes, com ou sem lei.
As 3 tendências de ESG para 2026 que vão separar líderes de retardatários
1. Dados auditáveis no lugar de discursos
O relatório de sustentabilidade está deixando de ser uma peça de marketing e passando a ser tratado como um documento financeiro. Os padrões IFRS S1 e S2 pedem que a empresa mostre como riscos climáticos e ambientais afetam caixa, ativos e acesso a crédito.
Isso obriga duas áreas que raramente conversavam, financeiro e sustentabilidade, a trabalharem juntas. E exige dados rastreáveis: de onde veio cada número, qual método foi usado e quem pode verificá-lo. Frameworks como GRI e ISSB dão a estrutura, mas a qualidade depende da medição na origem.
2. Inteligência artificial a serviço da sustentabilidade
A IA já é usada para monitorar emissões em tempo real, otimizar o consumo de energia em prédios e prever riscos climáticos sobre operações e cadeias de suprimento. A automação da coleta de dados reduz o erro humano nos inventários de emissões e dá mais confiança a quem lê o relatório.
Há um paradoxo, porém: os data centers que sustentam a IA consomem muita energia e água. Por isso cresce a ideia de TI verde, em que a eficiência dos algoritmos e a origem da eletricidade contam tanto quanto o resultado entregue.
3. Economia circular como estratégia de negócio
A economia circular vai muito além de separar o lixo reciclável. Ela começa no ecodesign, quando o produto já é pensado para durar, ser reparado e ter seus materiais recuperados, e termina com o resíduo voltando à produção como insumo de valor.
Indústria, construção civil e manufatura estão no centro dessa mudança, pressionadas pela descarbonização e pela escassez de matéria-prima virgem. Uma boa gestão de resíduos reduz custos, diminui riscos legais e protege a licença social para operar.
O olhar da química ambiental: sem medição, é greenwashing
Toda meta ESG séria depende de algo pouco glamoroso: análise e caracterização. Quanto de DQO sai no efluente? Qual a composição do resíduo que a empresa chama de “reaproveitável”? A embalagem “biodegradável” se degrada em que condições, e em quanto tempo?
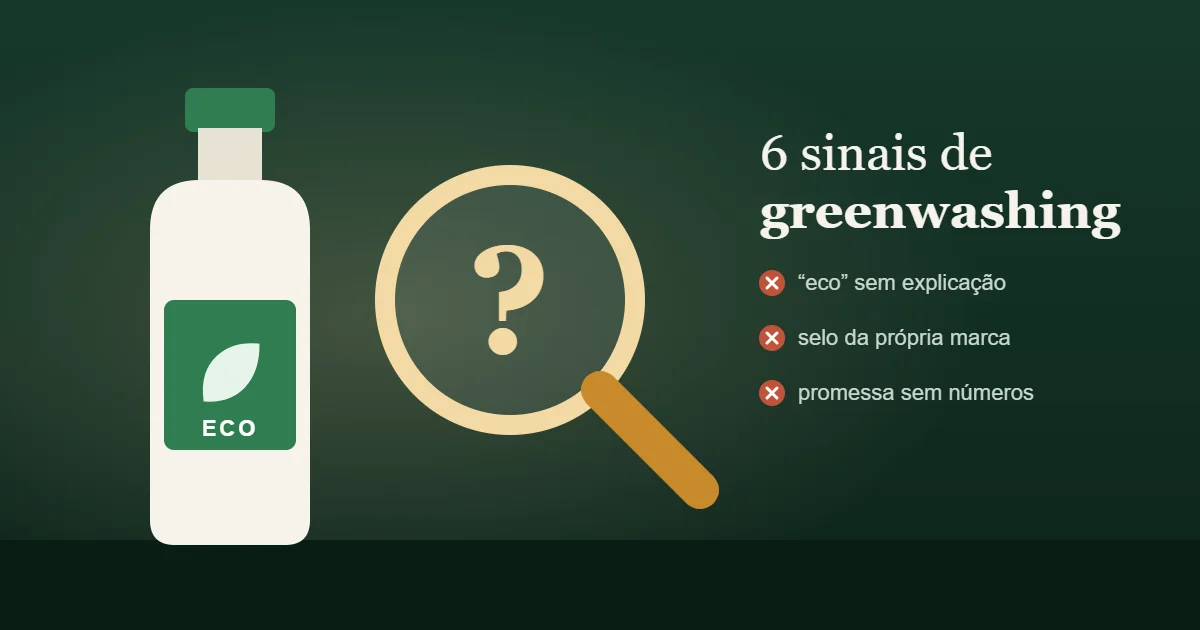
É nessas perguntas que o greenwashing aparece. Um rótulo vago, uma compensação de carbono sem lastro ou uma porcentagem de reciclagem sem método podem parecer inofensivos até o dia em que um auditor, um cliente ou um jornalista pede a evidência. Nesse dia, o prejuízo de reputação costuma custar mais caro do que teria custado medir.
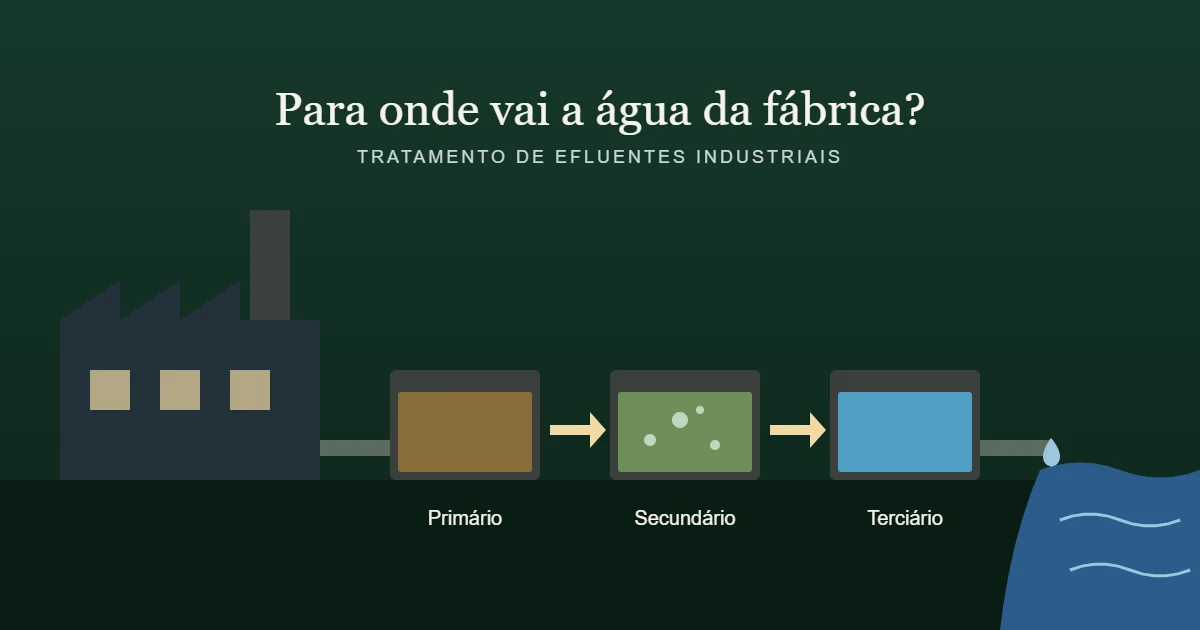
A boa notícia é que a ciência já tem as ferramentas: inventários de emissões nos Escopos 1, 2 e 3, análise de ciclo de vida, caracterização de resíduos e monitoramento de efluentes. O que falta, na maioria das empresas, é transformar esses dados em decisão.
5 passos para sua empresa sair na frente ainda este ano
Você não precisa de um departamento de sustentabilidade inteiro para começar. Precisa de método:
- Faça um diagnóstico honesto. Liste o que você já mede (energia, água, resíduos, efluentes, emissões) e o que hoje é só estimativa.
- Defina o que é material. Foque nos temas que mais afetam o seu negócio e os seus clientes, e não em tudo ao mesmo tempo.
- Organize a coleta de dados. Uma planilha bem estruturada, com responsável e periodicidade, vale mais do que um software caro mal usado.
- Revise suas alegações ambientais. Confira cada “sustentável”, “verde” ou “neutro em carbono” do site, das embalagens e das propostas comerciais. Se não há evidência, reescreva.
- Capacite a equipe. ESG que fica só na diretoria não chega ao chão de fábrica, e é lá que os dados nascem.
Empresas que começam agora chegam a 2027 com histórico de dados, enquanto as outras ainda estarão montando o primeiro inventário. Nesse jogo, quem chega primeiro define o padrão.
Conclusão: o futuro do ESG é de quem tem evidência
As tendências de ESG para 2026 apontam todas na mesma direção: menos promessa, mais prova. A regra da CVM ficou mais flexível, mas investidores, bancos e clientes ficaram mais exigentes. A IA facilita a medição, e a economia circular transforma resíduo em vantagem competitiva.
A pergunta não é mais se sua empresa vai precisar provar o que diz. É quando, e se ela vai estar pronta.
Quer dar o primeiro passo com segurança?
- Para empresas: fale comigo sobre consultoria em caracterização de resíduos, efluentes e circularidade, ou sobre uma revisão das suas alegações ambientais antes que alguém peça a evidência.
- Para escolas, universidades e eventos: leve uma palestra sobre ESG, greenwashing e química ambiental para a sua equipe ou seus alunos.
- Para continuar aprendendo: assine a newsletter do blog e receba os próximos artigos sobre ESG, reciclagem e química ambiental direto no seu e-mail. É gratuito e leva 10 segundos.
Compartilhe este artigo com quem cuida de sustentabilidade, qualidade ou compliance na sua empresa. Pode ser a conversa que faltava.
Fontes
- FORTE, Tendências de ESG para 2026: o que esperar do mercado, 23 mar. 2026.
- Demarest Advogados, Client Alert: Resolução CVM nº 244, jun. 2026.
- Capital Aberto, CVM recua em relatórios ESG e mercado pede diálogo urgente, 3 jun. 2026.